
L’ipotesi del governo consentirebbe di lasciare il lavoro a 64 anni con 36 di contributi. Una simulazione della Uil rivela quanto potrebbe ridursi l’assegno. Ma la riforma non è ancora approvata.
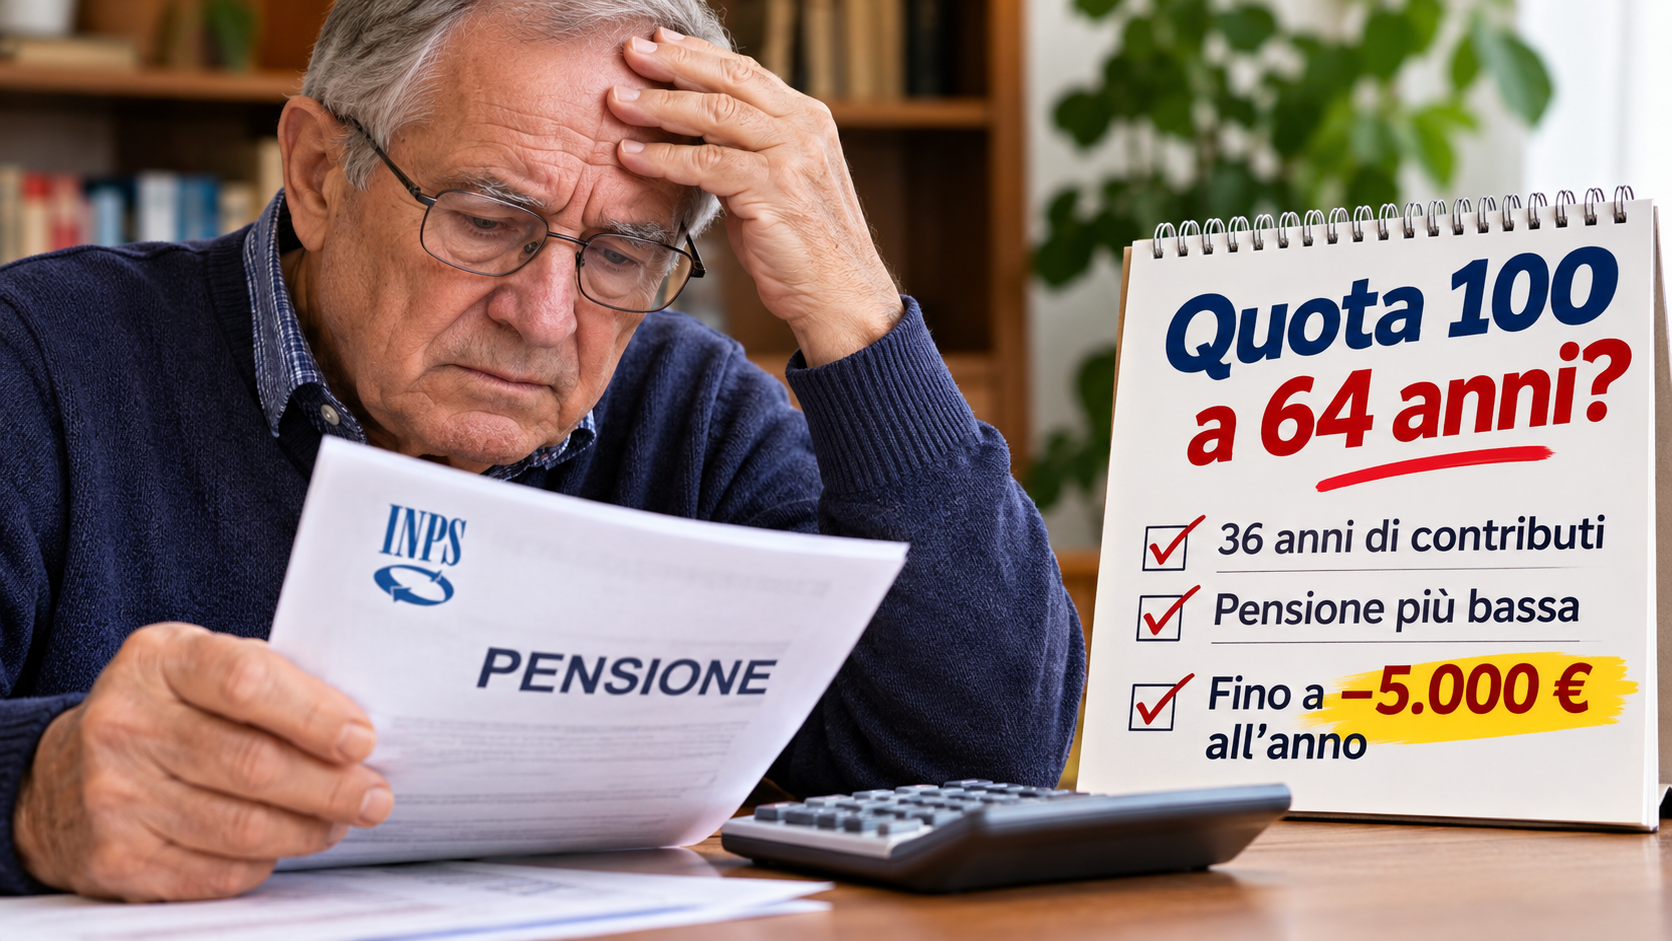
Andare in pensione prima, ma ritrovarsi con quasi 5mila euro lordi in meno ogni anno. È il rischio che emerge dalla proposta di una nuova Quota 100, allo studio per il 2027. La possibilità di lasciare il lavoro a 64 anni, anziché attendere l’età ordinaria, potrebbe avere un prezzo pesante sull’assegno mensile. E non tutti i lavoratori sarebbero nelle condizioni di sostenerlo.
A quantificare la possibile penalizzazione è una simulazione del Servizio politiche fiscali e previdenziali della Uil, riportata oggi da La Stampa. Il risultato riapre una questione che riguarda milioni di lavoratori: quanto conviene davvero anticipare la pensione, se per farlo bisogna rinunciare a una parte consistente del reddito futuro?
Quasi 400 euro al mese in meno: cosa dicono i calcoli
La simulazione prende in esame una lavoratrice di 64 anni, con 36 anni di contributi e un’ultima retribuzione annua lorda di 35mila euro.
Con il pensionamento anticipato e il ricalcolo interamente contributivo, l’assegno sarebbe di 25.477 euro lordi all’anno. Continuando invece a lavorare fino a 67 anni e sei mesi, nel caso esaminato dalla Uil, la pensione calcolata con il sistema misto raggiungerebbe 30.466 euro.
SIMULAZIONE UIL — IMPORTI LORDI ANNUI
Uscita a 64 anni
25.477 €
Uscita a 67 anni e 6 mesi
30.466 €
Differenza annua
−4.989 €
Differenza su 13 mensilità
−384 €
Riduzione del 16,38% rispetto all’assegno ordinario nello scenario considerato. Non è una penalizzazione uguale per tutti.
La differenza è significativa e si ripercuoterebbe sulle entrate del pensionato per tutta la durata del trattamento, salvo le successive rivalutazioni previste dalla legge.
Il confronto richiede però una precisazione: chi rimane al lavoro per altri tre anni e mezzo continua anche a versare contributi. La differenza, quindi, non dipende soltanto dal metodo di calcolo, ma anche dal maggior periodo lavorativo.
Nuova Quota 100, cosa cambierebbe dal 2027
La proposta sostenuta dalla Lega prevede il pensionamento a 64 anni con almeno 36 anni di contributi. Il nome richiama la Quota 100 introdotta nel 2019, ma le condizioni sarebbero diverse.
La precedente formula consentiva di uscire a 62 anni con 38 anni di contributi, senza imporre un ricalcolo integralmente contributivo. La nuova ipotesi alzerebbe l’età minima e potrebbe prevedere un trattamento economico meno favorevole per chi ha iniziato a lavorare prima del 1996.
È proprio questo il passaggio più delicato. Il sistema misto conserva una componente calcolata sulle retribuzioni, mentre quello contributivo lega maggiormente la pensione ai contributi effettivamente versati e all’età di uscita.
La misura, tuttavia, non è ancora legge. Il disegno di legge di Bilancio 2027 prevede un fondo di 850 milioni di euro all’anno per il triennio 2027-2029 destinato a interventi di sostegno all’uscita dal lavoro. Requisiti, beneficiari e modalità di accesso dovranno essere definiti con un successivo provvedimento.
Chi rischia di essere penalizzato maggiormente
La questione riguarda soprattutto chi ha avuto stipendi modesti, carriere discontinue o periodi di lavoro precario.
Per questi lavoratori, anticipare la pensione potrebbe significare accettare un assegno insufficiente a sostenere le spese quotidiane. Chi dispone di redditi più elevati o di risparmi, invece, avrebbe maggiori possibilità di scegliere.
Il segretario confederale della Uil, Santo Biondo, ha evidenziato proprio questo rischio: una flessibilità legata al ricalcolo contributivo potrebbe diventare concretamente accessibile soprattutto a chi può permettersi una pensione più bassa.
È una contraddizione che merita attenzione anche in Puglia, dove la questione interessa lavoratori agricoli, operai, addetti ai servizi e persone che hanno alternato occupazione e periodi di inattività. Non esistono però, nelle fonti finora esaminate, simulazioni specifiche che consentano di quantificare la penalizzazione media per i lavoratori pugliesi.
Il problema non è soltanto quando andare in pensione
La nuova Quota 100 pone una domanda che va oltre l’età pensionabile: quale libertà di scelta avrebbe un lavoratore che, dopo decenni di contributi, non può permettersi di smettere perché l’assegno sarebbe troppo basso?
La simulazione Uil mostra una perdita annua vicina ai 5mila euro, ma non significa che tutti subirebbero lo stesso taglio. Ogni posizione contributiva è diversa e il risultato dipende dagli anni lavorati, dalle retribuzioni, dall’età e dalle regole che saranno eventualmente approvate.
C’è poi un altro aspetto. Andare in pensione prima significa ricevere l’assegno per un periodo più lungo e rinunciare agli stipendi degli anni successivi. Per valutare la convenienza complessiva non basta confrontare due pensioni mensili: occorre considerare anche queste differenze.
Cosa succede adesso
Il Parlamento dovrà esaminare la legge di Bilancio, mentre la definizione degli eventuali nuovi strumenti di pensionamento anticipato è rinviata a un successivo intervento normativo.
Per chi si avvicina ai 64 anni, al momento non esiste una nuova Quota 100 sulla quale presentare domanda all’Inps.
Prima di prendere decisioni conviene verificare l’estratto conto contributivo e confrontare, con un patronato o un consulente previdenziale, gli importi ottenibili attraverso le diverse possibilità di pensionamento.
Perché il vero problema non è soltanto riuscire a lasciare il lavoro qualche anno prima. È capire con quale pensione si dovrà vivere dopo.